ANAF Argeș anunță schimbarea regulilor joi, 20 august
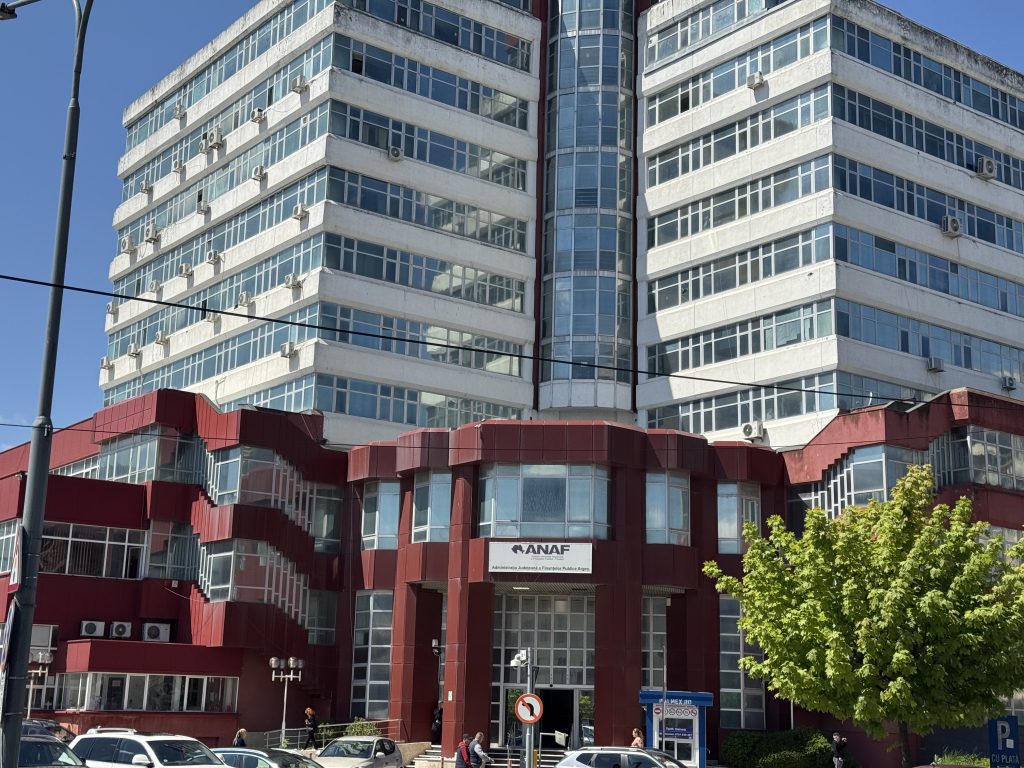
Microîntreprinderile din regimul de impozitare specific trebuie să monitorizeze cu atenție mai multe condiții fiscale, deoarece nerespectarea lor în decursul anului poate determina ieșirea din acest regim și trecerea la impozitul pe profit. Acest lucru este subliniat de Administrația Județeană a Finanțelor Publice Argeș, care reiterează principalele situații prevăzute în Codul fiscal.
O dintre cele mai relevante situații este depășirea plafonului de 100.000 de euro. În cazul în care o microîntreprindere înregistrează, în cursul anului fiscal, venituri care depășesc acest nivel, obligația fiscală devine impozitul pe profit începând cu trimestrul în care plafonul a fost depășit. La calculul plafonului se includ nu doar veniturile proprii, ci și o parte din veniturile generate sau prin legături cu alte entități, conform prevederilor Codului fiscal. De asemenea, trecerea la impozitul pe profit poate interveni dacă societatea nu depune la termen situațiile financiare anuale pentru exercițiul anterior, în situația în care avea această obligație. În această situație, impozitul pe profit este dator începând cu trimestrul în care condiția respectivă nu mai este îndeplinită.
Un alt factor important ține de existența salariaților. Dacă o microîntreprindere deține un singur angajat și pierde contractul de muncă al acestuia, există posibilitatea menținerii regimului de microîntreprindere doar dacă, în termen de 30 de zile, se încadrează o altă persoană într-un contract individual de muncă, fie pe durată nedeterminată, fie pe o perioadă determinată de minimum 12 luni. În cazul în care nu se realizează o nouă angajare în acest interval, regimul se schimbă către impozitul pe profit începând cu trimestrul următor celui în care raportul de muncă a încetat. Regula poate fi îndeplinită și prin cumulul de contracte de muncă cu timp parțial, dacă suma fracțiunilor de normă echivalează cu o normă întreagă. Se pot lua în calcul și contracte de administrare sau mandat, cu condiția ca remunerația să fie cel puțin la nivelul salariului minim brut pe țară.
Perspectiva fiscală a microîntreprinderilor se poate modifica și în situația în care, în cursul anului, încep activități specific regimului fiscal al microîntreprinderilor, cu impact asupra regimului. Activitățile vizate includ domeniile bancar, asigurări și reasigurări, și piața de capital, cu excepțiile prevăzute de lege, precum și jocuri de noroc sau explorare, dezvoltare și exploatare a resurselor de petrol și gaze. În aceste cazuri, impozitul pe profit se datorează începând cu trimestrul în care activitatea este inițiată.
Mai există situația în care un asociat ori acționar deține direct sau indirect o cotă semnificativă din participații sau drepturi de vot la mai multe microîntreprinderi, ceea ce poate influența structura impozitului aplicat la nivelul entităților respective în funcție de regimul ales.
Condițiile fiscale sunt complexe, iar ajustările regimului pot interveni pe parcursul anului dacă anumite praguri sau situații se modifică. În toate aceste cazuri, regimul de impozitare promovează o adaptare în funcție de creșterea sau scăderea veniturilor, de dinamica moderată a relațiilor de muncă în cadrul firmei și de natura activităților desfășurate, păstrând în vedere echilibrul între facilitățile specifice microîntreprinderilor și responsabilitățile fiscale aferente. În absența unor indicii contrare, obiectivul este de a oferi un cadru stabil, în care regimul să reflecte realitatea economică a fiecărei entități, iar taxarea să se efectueze în conformitate cu facilitățile aplicabile, pentru a asigura atât conformitatea, cât și predictibilitatea financiară.