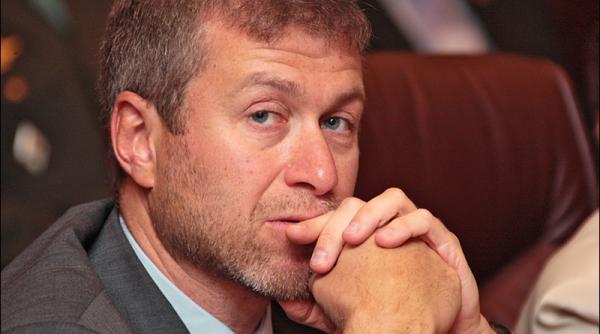
Roman Abramovich, anchetat pentru documente falsificate și ascunderea averii
dezvăluirile analizăază o arhivă importantă cu denumirea Cyprus Confidential, cuprinzând un volum semnificativ de documente provenind din entități financiare offshore, și detaliază o serie de operațiuni care ar fi fost efectuate în intervalul 1999–2013 prin modificări retroactive ale contractelor și evidențelor contabile. Conform materialelor analizate, scopul aparent al acestor ajustări ar fi fost ca anumite tranzacții să apară ca fiind încheiate cu mulți ani în urmă, astfel încât activele unei persoane foarte bogate să nu mai figureze în bilanțurile firmelor supuse unor obligații fiscale. În centrul atenției se află mai ales modul în care o entitate cipriotă a gestionat fluxuri de bani asociate activităților din sectorul petrolier, inclusiv o tranzacție semnificativă din mai 2003 în care s-au înregistrat aproximativ trei miliarde de dolari, dintre care o sumă substanțială a rămas în conturi sau a fost împrumutată altor societăți, generând dobânzi care, în mod normal, ar fi fost impozabile în Cipru. Documentele sugerează că, în anul 2005, consilierii financiari implicați au discutat posibilitatea modificării situațiilor contabile pentru exercițiile 2003 și 2004. Ulterior, au fost întocmite contracte prin care entitatea cipriotă a fost prezentată ca administrator al fondurilor pentru o altă societate, înregistrată în Insulele Virgine Britanice, indicându-se că unele dintre documente au purtat date din 2003, deși ar fi fost create mai târziu, fapt ce indică o posibilă intenție de operare în mod manipulat. În consecință, aproximativ două miliarde de dolari ar fi dispărut din bilanțul entității respective, ridicând, de asemenea, întrebări cu privire la obligațiile fiscale aferente banilor respective. Un specialist britanic în drept financiar și fiscal a reiterat că acest tip de activitate ar putea fi clasificat drept evaziune fiscală, iar concluziile preliminare indică o serie de practici suspicioase de creare și ajustare a înregistrărilor contabile.
În altă parte a analizei, se descrie o operațiune din anul 2000 care ar fi vizat obținerea unei sume semnificative, aproape o sută de milioane de dolari, prin administrarea participațiilor în companii cipriote legate de un grup petrolier important. Documentele analizate arătau cum consilierii ar fi proiectat un mecanism de contracte de consultanță antedatate, în cadrul căruia tranșe de aproximativ 98 de milioane de dolari ar fi fost direcționate către o entitate intermediară, iar o proporție substanțială din sumă să ajungă ulterior la persoana vizată sub forma unui comision. În arhiva examinată au fost identificate zeci de instrumente de plată asociate acestei scheme, iar cererile de plată erau semnate de individul în cauză. Reacțiile avocaților implicați au subliniat că nu există probe concludente de participare a persoanei vizate la falsificări sau antedatarea necorespunzătoare a documentelor.
De asemenea, investigația extinsă se oprește asupra unor active de lux, inclusiv proprietăți evaluate la un nivel considerabil, plus eventuale bunuri precum avioane private, care ar fi fost eliminate din bilanțuri în contextul operațiunilor analizate. Această dimensiune a investigației subliniază intențiile de a reduce expunerea fiscală și de a restructura activele pentru a crea o imagine financiară diferită în rapoartele corporative. În ansamblu, materialele prezintă o imagine complexă a unor practici contabile și financiare utilizate pentru reorganizarea și, aparent, minimalizarea impozitelor aferente unor fonduri și bunuri asociate unor afaceri de interes strategic în sectorul energetic.
Autorii documentelor indică faptul că asemenea transferuri și modificări contabile ar fi fost parte a unui cadru mai amplu de operare financiară, în care obiectivul principal consta în atingerea unor beneficii economice prin custodia și administrarea de fonduri în mod care să fie, în final, dificil de legat direct de sursele inițiale. Această narațiune poate sugera un model de practici contabile sofisticate, cu implicații potențial de natură fiscală, dar interpretările și concluziile rămân subiect ale contextului juridic și de reglementare aplicabil, întrucât anchetele și evaluările încă pot fi în derulare sau au loc contestații. În orice caz, concluziile preliminare semnalează necesitatea unei monitorizări riguroase a tranzacțiilor de fonduri și a gestionării activelor, pentru a asigura transparența și respectarea normelor fiscale și contabile în cadrul operațiunilor internaționale. În această ordine de idei, reportajul evidențiază importanța unei supravegheri stricte a fluxurilor financiare complexe, precum și a unei evaluări obiective a riscurilor asociate cu administrarea fondurilor în structuri offshore, în contextul unei economii globale în continuă schimbare.