Accident auto cu mașină fără RCA: cine plătește daunele?
RCA, asigurarea obligatorie de răspundere civilă auto, reprezintă instrumentul prin care se acoperă prejudiciile produse terților în cazul unui accident în care șoferul asigurat este tras la răspundere. Aplicabilitatea sa este legislată pentru orice proprietar sau utilizator de vehicul cu loc de staționare obișnuit în România, iar lipsa acestei asigurări, chiar și temporară, poate transforma un incident obișnuit într-o situație financiară și juridică complexă.
Circulația fără RCA valabil poate avea consecințe indiferent dacă există sau nu un accident. Autoritățile rutiere pot verifica în orice moment valabilitatea poliței, în cadrul unui control de rutină sau în contextul unui eveniment rutier. În cazul constatării lipsei asigurării, șoferul riscă sancțiuni contravenționale, iar certificatul de înmatriculare și plăcuțele vehiculului pot fi reținute până la prezentarea dovezii unei polițe RCA valabile, iar vehiculul poate rămâne imobilizat până la regularizarea situației.
Măsurile aplicate includ sancțiuni financiare, stabilite prin puncte-amendă corespunzătoare, echivalente cu un procent din salariul minim brut pe economie. La data actuală, acest prag poate rezulta în amenzi în valoare de aproximativ câteva sute de lei, dar, în practică, sancțiunile pentru lipsa RCA se încadrează în plăți de ordinul a mii de lei. Plata amenzii poate fi făcută în jumătate din sumă dacă se efectuează în termen de 15 zile de la comunicarea procesului-verbal.
În situația în care vehiculul a fost lăsat în suspensie de la circulație, iar proprietarul dorește să suspende și contractul RCA pe perioada respectivă, există posibilitatea efectivă de suspendare a poliței, cu condiția imobilizării mașinii pe un spațiu privat. Totodată, staționarea unui autovehicul neasigurat pe domeniu public, chiar dacă nu este în mișcare, poate atrage aceleași consecințe ca lipsa asigurării.
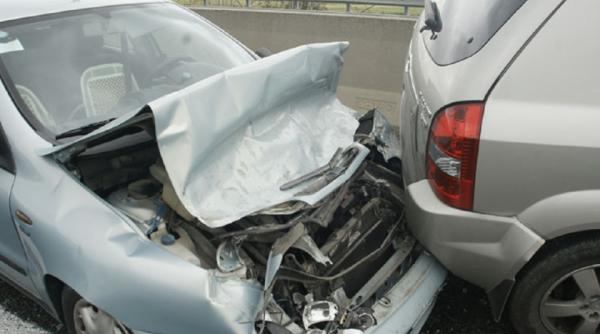
Cea mai gravă situație apare atunci când un accident este provocat de un șofer neasigurat. În lipsa unei polițe valabile, nu există un furnizor de asigurări care să suporte în mod obișnuit plata prejudiciilor către partea păgubită. Totuși, există un mecanism de protecție: Unitatea de despăgubire pentru autovehicule din România poate interveni pentru a acorda despăgubiri atunci când vehiculul vinovat este identificat, dar nu dispunea de o poliță RCA validă la momentul impactului. Despăgubirile acoperă pagubele materiale, precum și prejudiciile legate de integritatea corporală, de sănătate sau de deces ale victimelor. Este important de reținut că intervenția instituției de protecție nu exonerează, însă, responsabilitatea șoferului vinovat. Rolul sa este de a asigura victima, iar suma plătită de această entitate poate fi ulterior recuperată de la persoana responsabilă, în conformitate cu cadrul legal aplicabil, în principal prevederile legislative relevante și normativele de reglementare specifice pieței asigurărilor. Astfel, mecanismele de protecție urmăresc să diminueze impactul financiar asupra persoanelor vătămate, solicitând în cele din urmă recuperarea sumelor în sarcina autorului evenimentului.